集まった支援金はそのまま手元に残るわけではなく、確定申告や課税の対象になります。
この記事では、購入型クラウドファンディングにおける税金の基本や経費の考え方、公開前に準備すべきポイントを分かりやすく解説します。
クラウドファンディングで集めたお金にも税金はかかる?
クラウドファンディングで目標金額を達成し、支援金が口座に振り込まれたとき、多くの方が「このお金に税金はかかるのだろうか」という疑問に直面します。
支援者からの応援の気持ちとして受け取ったお金であっても、原則として税金の対象になります。
クラウドファンディングで集めた資金は、法律や税務の上では売上や収入として扱われるためです。
タダでもらったプレゼントや寄付金のように見えても、購入型クラウドファンディングの場合は商品やサービスという対価(リターン)を支援者に届ける取引になります。
そのため、通常の店舗で商品を販売して代金を受け取るのと同じ扱いになるのです。
税金のことを知らずにプロジェクトを進め、集まった資金をすべてリターンの制作や事業に使ってしまうと、あとから確定申告の時期になって支払う税金が足りなくなる危険があります。
クラウドファンディングに挑戦するなら、プロジェクトを公開する前の段階から税金の仕組みや資金繰りについて理解しておくことが欠かせません。
支援金の受け取り方式によっても、資金が入るタイミングや条件が異なります。
目標金額に達しなかった場合に支援金を受け取らないAll or Nothing方式であれば、未達成のときに支援金は受け取れないため、税金も発生しません。
一方で、目標金額に達しなくても集まった分だけ支援金を受け取るAll In方式の場合は、目標未達であっても入金された支援金に対して課税の対象となります。
方式の選択とあわせて、税金の影響を考慮しておく必要があります。
個人と法人でどう違う?購入型クラファンの税金と確定申告の基本
クラウドファンディングの実施主体が個人なのか法人なのかによって、納める税金の種類や確定申告の手続きが変わってきます。
それぞれのパターンにおける基本を押さえておきましょう。
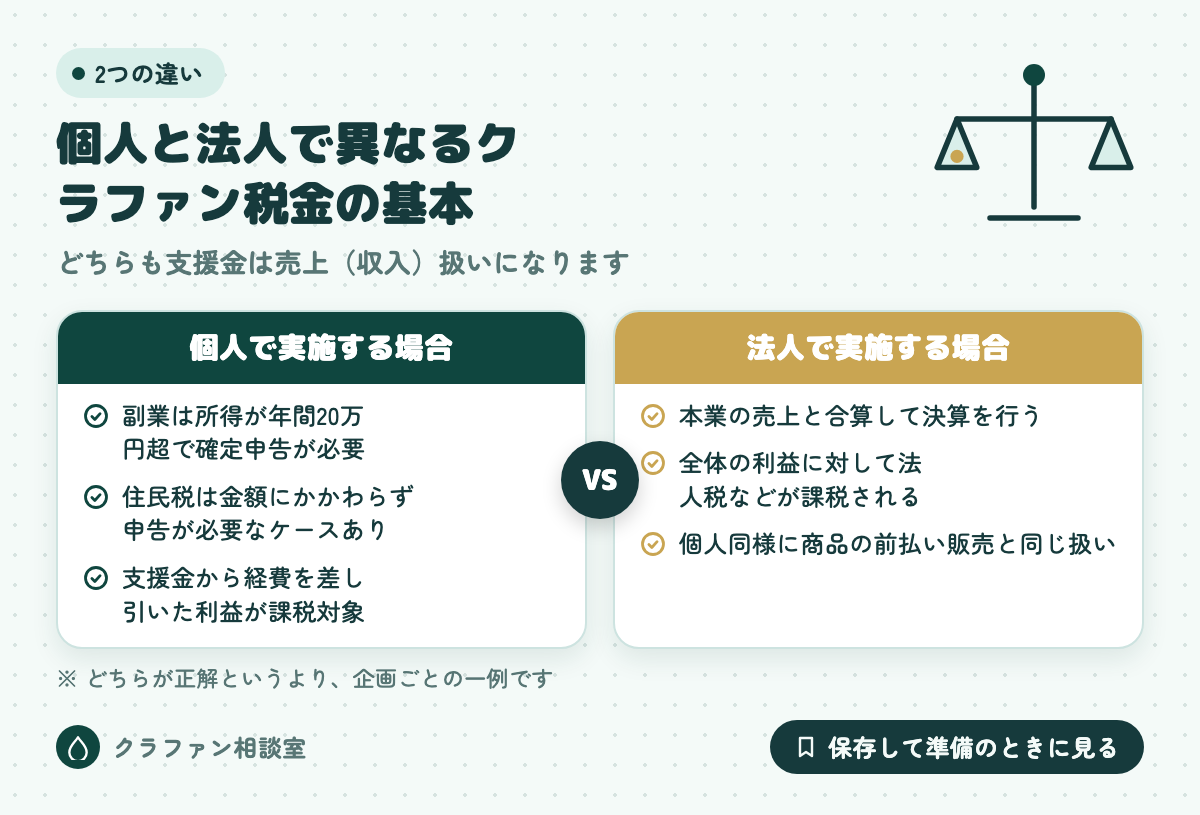
個人でプロジェクトを実施する場合、集まった支援金は事業所得または雑所得として扱われるのが一般的です。
すでに個人事業主として開業している方であれば、日々の事業の売上と一緒にクラウドファンディングの支援金を事業所得として計上します。
普段は会社員として働いていて、副業として個人でクラウドファンディングに挑戦する場合は、発生した所得が年間で20万円を超える場合に確定申告が必要になります。
ここでいう所得とは、集まった支援金の総額(売上)から、リターンの制作費やプラットフォーム手数料などの必要経費を差し引いた利益のことを指します。
支援金が30万円集まったとしても、経費に15万円かかっていれば所得は15万円となり、会社員の副業であれば確定申告が不要になる場合もあります。
ただし、お住まいの自治体に納める住民税については金額にかかわらず申告が必要になるケースが多いため注意が必要です。
法人がプロジェクトを実施する場合は、集まった支援金は法人の益金(収入)として扱われます。
本業の売上と合算して決算を行い、全体の利益に対して法人税などが課税されます。
個人と法人のどちらであっても、購入型クラウドファンディングは商品の前払い販売のような扱いになるという根底のルールは変わりません。
支援金から差し引ける「経費」とは?リターン費用や手数料の考え方
支援金が口座に入ると、その全額に税金がかかるのではないかと心配になるかもしれませんが、そんなことはありません。
税金の計算対象になるのは、集まった支援金からプロジェクトの実施にかかった必要経費を差し引いた後の金額です。
正しく経費を計上することで、課税される所得を抑えることができます。
差し引くことができる代表的な経費 プロジェクトを運営するために直接かかった費用は、幅広く経費として認められます。 どのような支出が対象になるかを知っておくと、準備段階から領収書を整理しやすくなります。
- クラウドファンディングプラットフォームに支払う利用手数料
- 支援者へ届けるリターン商品の材料費や仕入れ費、製造コスト
- リターン商品を発送するための段ボール代や送料
- プロジェクトページの写真撮影費やデザイン外注費
- プロジェクトのPRのために実施したWeb広告費やチラシ印刷代
例えば、CAMPFIREでAll or Nothing方式を利用してプロジェクトを行った場合、集まった支援金に対して17%(サービス利用料12%+決済手数料5%、税別)の手数料がかかります。
この手数料は、確実に売上から差し引くことができる経費となります。
確定申告でよくある経費の計算ミス 経費の計算で最もトラブルになりやすいのが、支援金が入金された年と、リターンを発送した年が年をまたいでずれてしまうケースです。 クラウドファンディングでは、12月にプロジェクトが終了して支援金が入金され、リターンの発送が翌年の2月や3月になるというスケジュールが珍しくありません。
このとき、12月が入っている年の確定申告で支援金の全額を売上として計上しているのに、翌年にかかったリターン制作費や送料を経費に入れていないと、その年の利益が一時的にとても大きく見えてしまいます。
手元にはこれから作るリターンの費用を残しておかなければならないのに、見かけ上の利益に対して高い税金が課されてしまい、資金繰りが一気に厳しくなるという事態が起こります。
税務上、売上に対応する費用は同じ時期に計上するという原則があります。
年をまたぐプロジェクトを実施する場合は、どのタイミングで売上と経費を計上すべきかについて、事前に税務署や税理士などの専門家に相談しておくことが安全です。
プロジェクト公開前にやっておくべき税金・確定申告の事前準備
クラウドファンディングを成功させ、税金のトラブルを避けるためには、ページを公開する前の準備段階が勝負となります。
お金の流れをしっかり設計してからスタートしましょう。
手数料とリターン原価を引いた「手残り」を計算する 目標金額を設定する際は、やりたいことを実現するための費用だけで決めてはいけません。 必ずプラットフォームの手数料や消費税、リターンの原価、送料、そして想定される税金を考慮して目標金額を割り出す必要があります。
CAMPFIREで公開されているページを見ても、目標金額の設定が細かく計算されているプロジェクトは資金の使い道が明確で、支援者からも信頼されやすい傾向があります。
手元にいくら残るのかの計算(手残りシミュレーション)を公開前に行っておくことが大切です。
領収書や請求書を保管する体制を作る プロジェクトに向けた準備を始めた日から、かかった費用の領収書や請求書はすべて保管しておきましょう。 試作品を作るために購入した資材のレシート、打合せに使ったカフェの代金、参考資料の購入費なども経費になり得ます。 領収書がない支出は経費として認められにくいため、日付と内容が分かる形で保管する習慣をつけましょう。
支援の初動を作る設計も忘れずに進める 税金や資金繰りの計算と並行して、実際に資金を集めるための集客準備も公開前に進める必要があります。 クラウドファンディングの支援の多くは、プロジェクトが公開された直後の数日間に集中するという特徴があります。 初日にどれだけの支援を集められるかが、その後の拡散や目標達成に大きく影響します。
この初動の支援は、偶然ページを訪れた知らない人から突然集まるわけではありません。
その多くは、実行者の既存の知人や友人、日頃から交流のあるSNSのフォロワーなどから生まれます。
公開前に声をかけておき、公開初日に支援が入る状態を作る呼び水の設計を行っておくことが成功への必須条件です。
資金繰りや税金面で不安なら「実施しない」選択肢も考えよう
ここまでクラウドファンディングに関わる税金や確定申告の手続きについて説明してきました。
読まれた方の中には「税金の計算や確定申告の手続きが思った以上に大変そうで、自分にできるか不安だ」と感じた方もいるかもしれません。
私たちクラファン相談室(運営:fulfull株式会社)では、すべての方に無理にクラウドファンディングをおすすめしているわけではありません。
税金の支払いや資金繰りの見通しが立たないまま勢いでプロジェクトを始めてしまうと、仮に目標達成できたとしても、その後に税金が払えなくなったりリターンが発送できなくなったりして、大切な信頼を失ってしまうリスクがあるからです。
もし税金面の計算やリターンの原価管理に強い不安がある場合は、一旦プロジェクトの実施を見送るか、準備期間をしっかり確保して税務署などに相談してから始めるという判断も非常に賢明です。
やらないという選択肢を持つことも、自分自身の事業や資金を守るための大切なステップです。
まとめ
購入型クラウドファンディングで得た支援金は、寄付ではなく売上や収入として扱われるため、個人・法人を問わず税金の対象になります。
集まった支援金から、CAMPFIREの手数料やリターンの製造・発送費用などの経費を引いた利益に対して税金がかかります。
プロジェクトを公開する前には、手元にいくら残るのかのシミュレーションを行い、初動の支援を集めるための呼び水設計を整えておくことが成功の鍵です。
お金の流れや税金の仕組みを正しく理解し、無理のない計画で挑戦を進めていきましょう。